[周度复盘]一周5天变脸4次——为什么"每天做判断"是最贵的动作
 经传多赢基金 • 09-18 • 阅读 AA
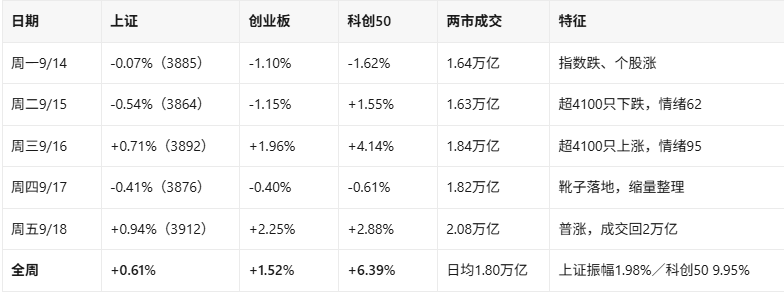
核心观点:本周(9月14日—18日)A股用5个交易日演示了一件事:上证全周只涨0.61%、振幅不到2%,日线却涨跌交替4次——周二超4100只个股下跌、成交创年内最低,周三就超4100只上涨、科创50单日涨超4%。同一周科创50涨6.39%,是上证的十倍以上。
方向在指数层面几乎不存在,结构差异却被放大到极致——这正是"配置为主、择时为辅"最好的现实注脚。
一、本周盘面:一张"变脸"日历
数据来源:经传多赢软件
第一,指数层面"没方向",行业层面"天天换方向"。上证全周振幅仅1.98%,科创50接近10%,是前者的5倍。资金没有撤离,只是以极高频率在方向间倒手——指数被磨平,行业被放大。
第二,成交量像过山车,跟着它做决定容易被两头打。周二1.63万亿创年内最低(持平4月7日纪录),周五2.08万亿重回2万亿,中间只隔3个交易日。缩量时的"没人要"与放量时的"抢着买",是同一批资金的两种情绪。
二、本周最值得记住的一课:判断越频繁,越容易被甩下车
把本周当成一道算术题:5个交易日、4次方向反转。按日线操作——跌了减、涨了加,你需要连续做对至少4次。而现实是:周二最容易被洗出去,周三科创50就涨超4%;周五(放量)最容易追进去,但全周涨幅的大头周三已走完。
择时的隐含假设是"我每次都判断对",配置的隐含假设只是"我不判断错方向"。一周之内,指数给出的信息量很少;含金量高的信息都在结构里。
判断方法:如果发现自己7天内对持仓产生3次以上买卖冲动,先别研究"该买什么"——问题出在决策频率,不在判断能力。
三、结构差异背后:本周最硬的一条主线是"涨价"
本周领涨方向高度集中在半导体产业链:周五该板块大涨、多只个股涨停,存储芯片、先进封装、CPO、光刻机概念涨幅居前。支撑它的不是想象,是三条可查证的数据:
一是存储涨价。据界面新闻报道,海外存储龙头已接受2027年一季度报价,DRAM接近2.0美元/Gb、NAND闪存接近0.33美元/Gb,较今年三季度上涨30%—40%;大型云厂商与AI厂商已通过长协锁定大部分货源。
二是全球半导体规模上修。 美国银行9月研报把2030年全球半导体潜在市场规模从2.7万亿美元上调至3.2万亿美元,2026—2030年复合增速由14%上调至18%,并预计2026年半导体销售额同比增长113%、存储芯片增长约327%。
三是国产替代在下沉。半导体行业协会数据显示,中国大陆使用本土半导体制造设备的占比已从2024年的25%提升至2025年的35%,一年提升10个百分点。中银证券指出,国内AI芯片供需缺口显著,国产算力正迎来"产业景气+资本催化"双重窗口。
判断方法: 结构分化剧烈时,资金只向"账算得清"的方向集中——涨价有报价、景气有出货、替代有份额;只有故事没有数据的,涨完就是一轮回落。这也是行业基金只做卫星、且必须有产业依据的原因。
四、机构看下周:靴子落地,路径仍需观察
乐观派: 华西证券认为9月加息已充分定价,靴子落地后不确定性减弱,为A股打开修复空间;中金公司李求索指出今年上市公司业绩增速有望是过去五年最佳,稳进上行趋势有望延续 , 若地缘局势不恶化、油价不第二轮上冲,宏观压力有望从"持续扩散"转向"阶段性收敛"。
中期派:国信证券吴信坤认为,预防型加息周期中A股未必下跌,更需关注国内主导变量,A股仍处上行第三阶段,四季度前后AI算力链或迎第二波行情。
谨慎派:中国银河提醒,风险偏好抬升仍需海外压力缓和、政策预期改善和成交量扩张配合,双节长假、10月三季报等因素叠加,相对胜率较高的窗口可能只在未来一周左右。
五、三条建议
建议一:核心仓位——宽基指数为主,本周就是"不必跟着日线动"的证据。上证全周振幅不到2%,任何基于单日涨跌的调整都没必要。定投照常,把注意力放在季度而非日度。
建议二:卫星仓位——行业基金为辅,用"产业依据"代替"每天的涨跌榜"。本周领涨方向有涨价报价、出货和国产化率支撑,具备可跟踪性;反复切换的题材多数缺乏可验证依据。纪律不变:单只行业基金不超过组合10%—20%,不追当日大涨,等回调缩量分批。
建议三:把决策频率降下来。一周变脸4次说明日线级别的判断多是噪音。把"每天看盘做决定"改成"每周做一次组合检查":核心层比例、卫星层逻辑是否被破坏、总仓位是否匹配自身风险承受能力。
最后,再次强调: 一周之内市场可以变脸四次,配置结构只需要做对一次。
指数负责熨平噪音,结构负责决定体感,纪律负责让你留在场上。 与其每天猜下一个方向,不如把组合搭成"任何一种行情都有牌可打"的样子。
以上内容来源于经传多赢基金顾问王小龙(基金执业编号A20190617040706),观点仅供参考,不构成买卖建议。
市场有风险,投资需谨慎。基金的过往业绩并不预示其未来表现,基金管理人管理过的其他基金的业绩也不构成对本基金业绩表现的保证。
以上内容仅代表个人观点,不构成投资建议,风险自担。
取消发送